증권사 앱에서 같은 종목을 보는데 배당수익률이 화면마다 다르게 적혀 있는 날이 있다.
포털에서 본 숫자와 앱에서 본 숫자가 1%포인트 가까이 벌어지면, 어느 쪽을 믿어야 할지부터 막힌다.
배당수익률 계산법이 어려운 이유는 공식이 복잡해서가 아니라, 무엇을 어디에 넣을지가 정해져 있지 않아서다.
2026년 9월 기준으로 그 갈림길을 하나씩 짚고, 가상 종목을 세워 세후 금액까지 끝까지 계산해 본다.
📌 공식은 하나인데 답은 여러 개다
배당수익률 계산법의 출발점은 나눗셈 하나다
배당수익률은 1주가 받은 배당금을 주가로 나눈 뒤 100을 곱한 값이다.
주당 배당금이 2,000원이고 주가가 40,000원이면 5%가 된다.
문제는 이 식에 넣을 두 숫자가 사람마다, 사이트마다 다르다는 데 있다.
분자에 무엇을 넣느냐가 첫 번째 갈림길이다
분자에는 대개 최근 1년 동안 실제로 지급된 배당금을 넣는다.
그런데 분기배당을 하는 회사라면 최근 한 분기 배당금에 4를 곱해 연 단위로 환산하는 방식도 함께 쓰인다.
배당을 막 늘린 회사라면 두 방식의 결과가 눈에 띄게 벌어진다.
여기에 특별배당처럼 한 번만 준 돈을 넣느냐 빼느냐에 따라 또 한 번 갈린다.
분모에 무엇을 넣느냐가 두 번째 갈림길이다
앱과 포털이 기본으로 쓰는 분모는 오늘 현재가다.
내가 실제로 얼마를 넣고 샀는지는 여기에 반영되지 않는다.
반면 내 평균 매수가로 나누면 내 돈을 기준으로 한 수익률이 나온다.
회사가 공시에 적는 시가배당률은 또 다른 숫자다.
배당결정일이나 배당기준일 직전 1주일간의 평균 종가를 쓰는 경우가 많은데, 어느 시점을 기준으로 삼을지는 회사가 정한다.
같은 종목의 서로 다른 세 숫자가 전부 틀리지 않은 값일 수 있다는 뜻이다.
| 구분 | 어떻게 계산하나 | 이것만 보면 놓치는 것 |
|---|---|---|
| 현재가 기준 | 최근 1년 배당금 ÷ 오늘 주가 | 주가가 빠지면 저절로 올라가서 회사가 배당을 늘린 것처럼 보인다 |
| 내 매수가 기준 | 최근 1년 배당금 ÷ 내 평단가 | 지금 새로 사는 사람에게는 해당되지 않는 숫자다 |
| 공시 시가배당률 | 주당 배당금 ÷ 회사가 정한 기준 주가 | 기준 시점이 회사마다 달라 종목끼리 나란히 놓으면 어긋난다 |
| 세후 기준 | 세전 수익률 × 0.846 | 예금 금리와 견주려면 이 값이어야 한다 |
네 줄은 경쟁하는 값이 아니라 한 종목에서 동시에 성립한다.
갈리는 지점은 배당금이 아니라 분모이므로, 숫자를 볼 때마다 무엇으로 나눈 값인지부터 확인하면 된다.
💰 배당수익률 계산법을 가상 종목으로 끝까지 계산하면
현재가로 나눌 때와 내 매수가로 나눌 때
예를 들어 입사 3년 차 K씨가 가상의 종목인 가나전자 100주를 주당 25,000원에 샀다고 하자.
원금은 250만 원이고, 지금 주가는 40,000원까지 올랐다고 가정한다.
이 회사는 분기마다 400원씩, 1년에 모두 1,600원을 배당한다.
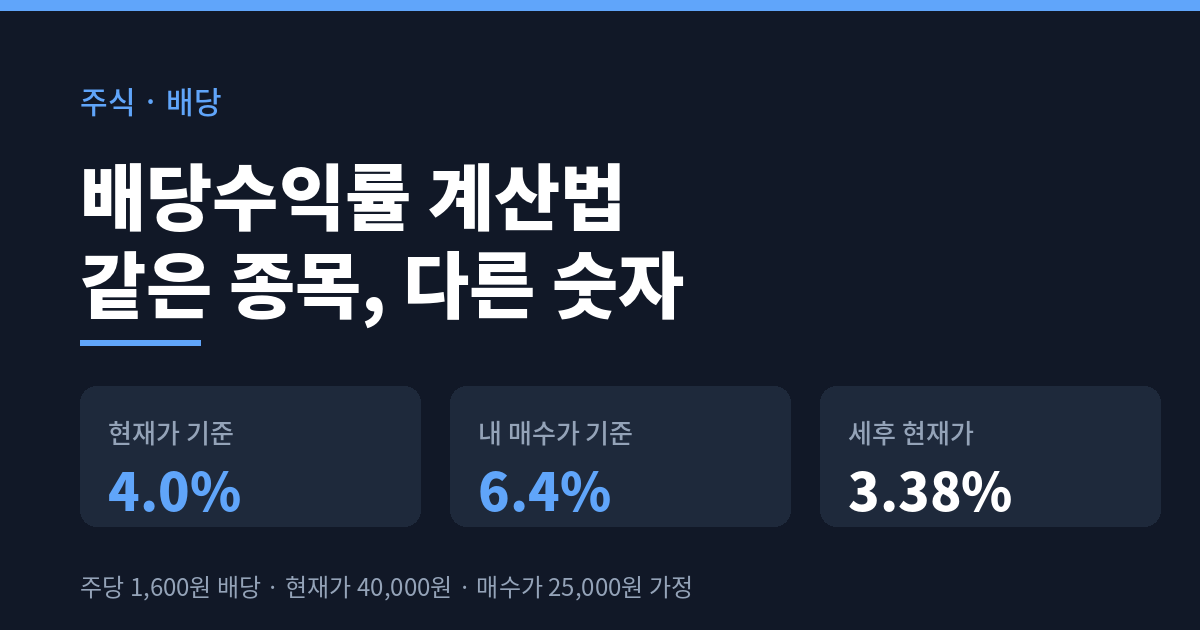
현재가로 나누면 1,600원을 40,000원으로 나눈 4.0%가 나온다.
K씨의 매수가로 나누면 1,600원을 25,000원으로 나눈 6.4%가 나온다.
4.0%는 지금 새로 사는 사람이 받게 될 비율이고, 6.4%는 K씨가 넣은 돈이 매년 만들어 내는 비율이다.
세금을 떼면 수익률이 한 단계 내려간다
배당금은 통장에 들어오기 전에 15.4%가 먼저 빠진다.
K씨의 1년 배당금은 1,600원에 100주를 곱한 160,000원이다.
여기서 24,640원이 세금으로 빠지고 135,360원이 남는다.
주당으로 되돌리면 1,353.6원이고, 현재가 기준 수익률은 3.38%로 내려간다.
매수가 기준으로도 6.4%가 아니라 5.41%가 된다.
예금 금리와 나란히 놓고 비교할 숫자는 세전이 아니라 이쪽이다.
국세청 기준 원천징수 세율과 2,000만 원 기준선은 배당소득세 15.4%, 2,000만 원 넘기 전엔 신고할 게 없다에 정리해 두었다.
다만 세금은 각자의 다른 금융소득과 합쳐서 결정되므로, 배당 규모가 커졌다면 국세청 상담이나 세무 전문가 확인을 한 번 거치는 편이 안전하다.
특별배당이 섞이면 숫자가 한 번 더 튄다
가나전자가 지난해 한 번 800원을 특별배당으로 더 줬다고 하자.
이 돈까지 분자에 넣으면 1년 배당금은 2,400원이 되고, 현재가 기준 수익률은 6.0%로 뛴다.
4%짜리 종목이 단번에 고배당주로 보이지만, 내년에도 같은 돈이 나온다는 보장은 어디에도 없다.
실제 사례에서 특별배당의 크기가 어느 정도인지는 삼성전자 특별배당 세금, 15.4% 떼고 남는 돈은에서 금액으로 확인할 수 있다.
🔍 숫자를 믿기 전에 확인할 것
분자에 일회성이 섞여 있는지 본다
배당수익률 상위 목록을 열면 두 자릿수 종목이 줄줄이 나온다.
그중 상당수는 특별배당이거나, 자산을 팔아 생긴 돈을 한 번 나눠 준 경우다.
최근 3년치 배당 내역을 세로로 적어 놓으면 이 부분이 금방 드러난다.
해마다 비슷한 금액이 찍혀 있으면 이어질 가능성이 높고, 한 해만 툭 튀어 있으면 그해의 사정이 있었다고 보는 편이 맞다.
시장별 상위 종목은 한국예탁결제원 세이브로의 배당순위50에서 시가배당률 기준으로 볼 수 있다.
분모가 떨어져서 올라간 것은 아닌지 본다
배당금이 그대로여도 주가가 반으로 내리면 수익률은 두 배가 된다.
화면의 숫자만 보면 회사가 주주에게 더 준 것처럼 읽히지만, 실제로 달라진 것은 주가뿐이다.
수익률이 갑자기 높아진 종목을 봤다면 1년 주가 흐름과 배당 내역을 나란히 놓고 어느 쪽이 움직였는지 확인해야 한다.
둘 중 하나만 먼저 보라고 한다면 분자 쪽을 권하고 싶다.
배당금은 회사가 정해서 발표하는 값이라 몇 년치를 놓고 보면 흐름이 읽히지만, 주가는 그렇지 않기 때문이다.
내일부터 할 수 있는 준비
당장 할 수 있는 일은 보유 종목 하나를 골라 최근 1년 배당금을 직접 더해 보는 것이다.
증권사 앱의 배당 내역 화면은 지급일 기준으로 흩어져 있어서, 처음 열면 어디까지가 1년치인지부터 헷갈린다.
이럴 때는 최근 네 번의 지급분만 골라 적고 합계를 내면 된다.
배당을 받으려면 언제까지 사야 하는지는 삼성전자 3분기 배당기준일, 마지막 매수일은 9월 28일에 날짜로 정리해 두었다.
❓ 자주 묻는 질문
배당수익률과 배당성향은 다른 건가요
배당성향은 회사가 번 돈 가운데 몇 퍼센트를 배당으로 돌렸는지 보는 값이다.
분모가 주가가 아니라 순이익이라, 주가가 아무리 움직여도 배당성향은 그대로다.
수익률은 투자자 쪽 숫자이고 배당성향은 회사 쪽 숫자라고 나눠 두면 섞이지 않는다.
배당 ETF의 분배율도 같은 방식으로 보면 되나요
계산 구조는 같지만 분자에 들어가는 것이 배당금이 아니라 분배금이라는 점이 다르다.
월분배 상품은 최근 한 달 분배금에 12를 곱한 값을 앞세우는 경우가 많다.
분배금이 많았던 달을 기준으로 삼으면 실제보다 높게 나오므로, 최근 12개월 지급액을 더해 다시 확인하는 편이 안전하다.
수익률이 0%로 뜨는 종목은 배당을 안 주는 건가요
배당을 중단한 경우도 있지만, 최근 1년 안에 지급 이력이 없어 계산이 되지 않는 경우도 섞여 있다.
상장한 지 얼마 안 된 종목이나 결산 배당만 하는 종목은 보는 시점에 따라 0으로 표시된다.
과거 배당 내역을 한 번 열어 보면 중단인지 아직인지가 구분된다.
배당수익률은 하나짜리 정답이 아니라, 무엇으로 나눈 값인지를 함께 적어야 의미가 생기는 숫자다.
오늘 보유 종목 하나를 골라 최근 1년 배당금을 더한 뒤, 현재가와 내 평단가로 각각 나눈 두 숫자를 메모해 두자.
#배당수익률 #배당수익률계산법 #배당수익률계산 #시가배당률 #배당금 #배당주투자 #사회초년생재테크
'주식' 카테고리의 다른 글
| 삼성전자 3분기 실적발표일, 달력에서 직접 세는 법 (0) | 2026.09.15 |
|---|---|
| 자사주 매입 소각 차이, 되돌릴 수 있느냐로 갈린다 (0) | 2026.08.31 |
| 삼성전자 3분기 배당기준일, 마지막 매수일은 9월 28일 (0) | 2026.08.31 |
| ETF 투자유의종목 지정, 8월 19일부터 이틀이면 끝난다 (0) | 2026.08.25 |
| 목표주가 읽는 법, 달성률 19%가 알려주는 것 (0) | 2026.08.23 |